
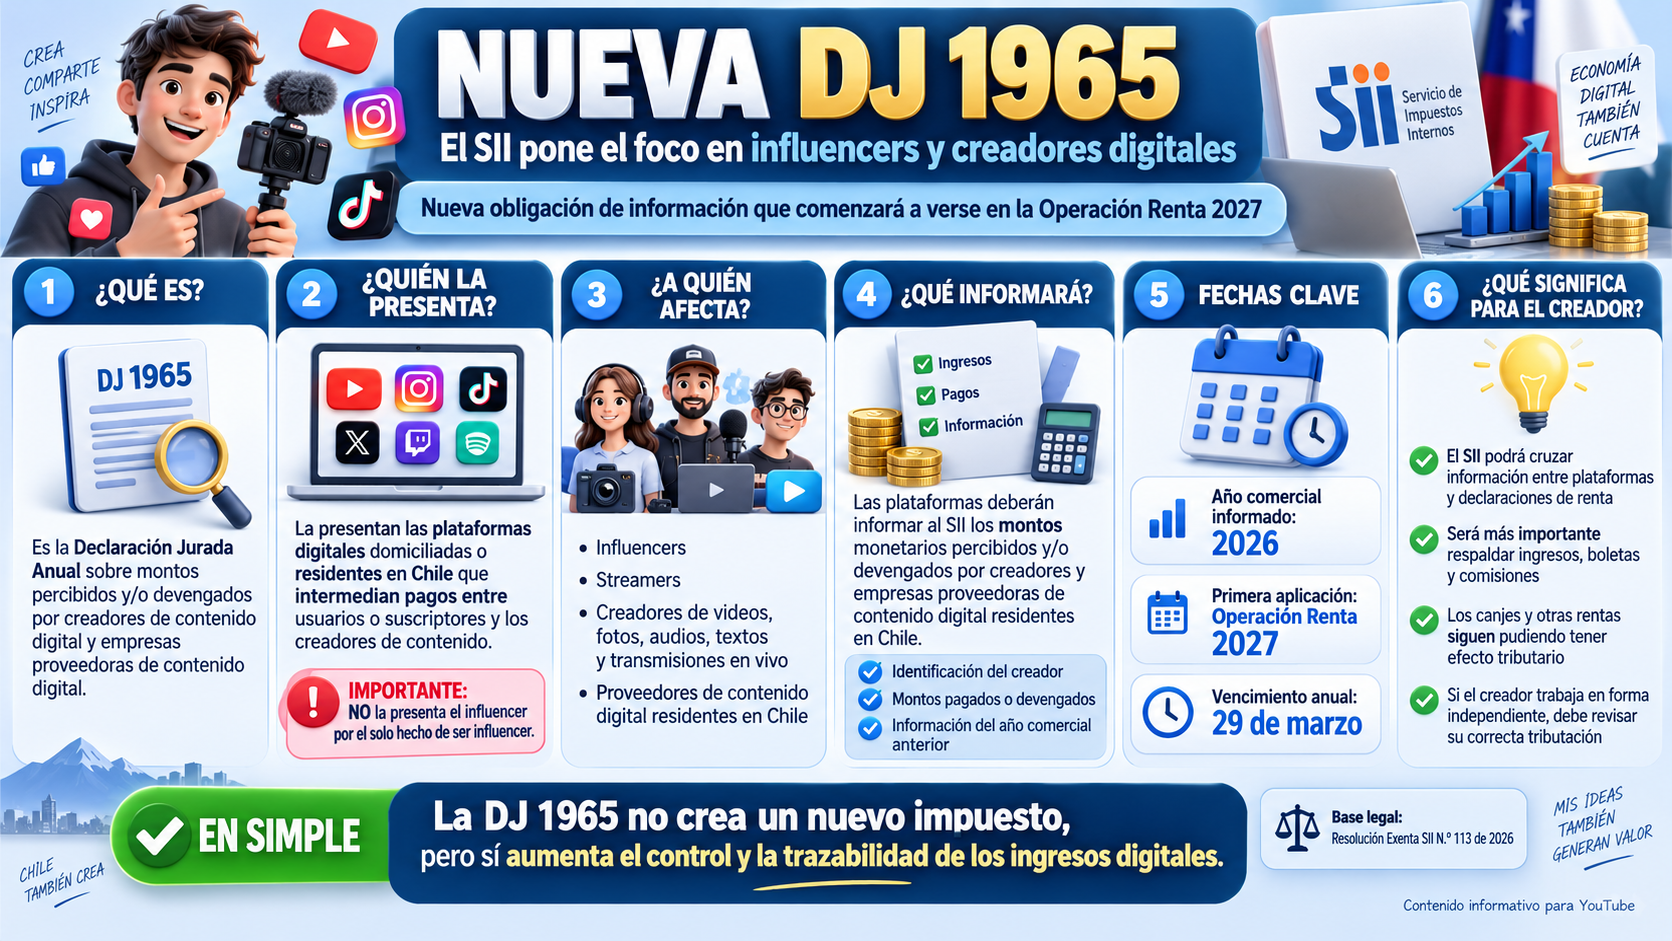
El Servicio de Impuestos Internos creó una nueva declaración jurada destinada a obtener información directa sobre los ingresos generados a través de plataformas digitales: la Declaración Jurada N.º 1965, denominada oficialmente “Declaración Jurada Anual sobre Montos Percibidos y/o Devengados por Creadores de Contenido Digital y Empresas Proveedoras de Contenido Digital”.
La obligación fue establecida mediante la Resolución Exenta SII N.º 113, de 31 de agosto de 2026, y comenzará a regir en la Operación Renta 2027, respecto de las rentas correspondientes al año comercial 2026.
⚠️ Primero, una aclaración muy importante
No son los influencers quienes deben presentar la DJ 1965 por el solo hecho de ser influencers.
Los obligados a presentar esta declaración son las personas naturales, empresas, comunidades u otras entidades domiciliadas o residentes en Chile que operen como plataformas digitales intermediarias entre los usuarios o suscriptores y los creadores de contenido, y que administren, gestionen o intermedien los pagos entre ellos.
El propio SII menciona como ejemplos de plataformas que operan en Chile a Sponsor, Onfayer, UGC y Arsmate, entre otras.
Esto es importante porque el titular puede prestarse a confusión:
La DJ 1965 informa sobre los influencers, pero la presentan las plataformas chilenas obligadas.
👩💻 ¿A quién considera el SII un “creador de contenido digital”?
Para estos efectos, son las personas naturales que trabajan de manera personal, independiente y sin subordinación, produciendo, distribuyendo, difundiendo o explotando contenido mediante redes sociales u otras plataformas digitales, sean estas chilenas o extranjeras.
El concepto incluye, entre otros:
- imágenes y fotografías;
- videos;
- animaciones;
- textos y documentos;
- transmisiones en vivo;
- presentaciones;
- audios y otros contenidos digitales.
Por lo tanto, la regulación no está limitada al concepto tradicional de influencer de Instagram. Puede abarcar creadores que generan ingresos mediante distintos tipos de contenido digital.
💰 ¿Qué tendrá que informar la plataforma?
La DJ 1965 deberá identificar a los creadores de contenido digital y empresas proveedoras de contenido digital domiciliados o residentes en Chile, junto con los montos monetarios que hayan percibido y/o devengado a través de la plataforma durante el año calendario anterior.
📅 ¿Cuándo se presenta?
Hasta el 29 de marzo de cada año.
Por ejemplo:
Año comercial 2026 → DJ 1965 → Operación Renta 2027 → vencimiento 29 de marzo de 2027.
🔎 ¿Por qué esta DJ es importante para un influencer?
Aquí está el verdadero efecto de la medida.
Hasta ahora el SII obtenía información sobre estos contribuyentes principalmente mediante documentos tributarios, declaraciones de renta y otras fuentes. Con la DJ 1965 podrá recibir de manera estructurada y centralizada la información entregada por determinadas plataformas chilenas y contrastarla con lo declarado por los propios creadores.
Por ejemplo, supongamos que:
María es creadora de contenido.
Durante 2026 recibe a través de una plataforma chilena:
$12.000.000
La plataforma deberá informar esos montos al SII mediante la DJ 1965.
El SII podrá contrastar esa información con:
Boletas emitidas → F29/PPM cuando corresponda → Declaración de Renta → ingresos informados por la plataforma.
Si existen diferencias importantes, el Servicio dispondrá de antecedentes adicionales para realizar revisiones o fiscalizaciones.
🧾 Pero esto viene acompañado de otra obligación que ya existe
Desde la Resolución Exenta SII N.º 128 de 2025, los creadores que trabajan personalmente y en forma independiente deben documentar los ingresos obtenidos mediante plataformas utilizando Boleta de Honorarios Electrónica, bajo las condiciones fijadas por el SII.
Cuando el dinero proviene de usuarios de una plataforma, el SII estableció un sistema especial:
Receptor: Usuarios de Plataformas Digitales
RUT: 44.444.447-9
La boleta debe emitirse cuando el creador percibe efectivamente el pago. Además, se registra el monto líquido recibido, descontando las comisiones u otros cargos aplicados por la plataforma. Si el ingreso se recibió en moneda extranjera, debe convertirse utilizando el tipo de cambio correspondiente al día de percepción. En la glosa debe identificarse la plataforma utilizada.
🎁 ¿Y qué pasa con los canjes?
También hay que tener cuidado aquí.
Un influencer puede no recibir dinero y aun así generar una renta tributaria. El propio SII señala que un creador independiente debe declarar el valor comercial de los canjes o servicios recibidos como remuneración.
Por ejemplo:
Una empresa entrega a un influencer un computador valorizado en $1.500.000 a cambio de hacer tres videos promocionales.
Que no exista transferencia bancaria no significa automáticamente que no exista un ingreso que deba considerarse tributariamente.
La DJ 1965 se refiere específicamente a las contraprestaciones monetarias intermediadas por las plataformas; eso no elimina las demás obligaciones tributarias que puedan producirse por canjes, publicidad directa u otras formas de remuneración.
🏢 ¿Influencer de Segunda Categoría o empresa?
El SII también hace una distinción muy relevante.
👤 Creador independiente
Cuando predomina fundamentalmente el trabajo personal, puede corresponder a una ocupación lucrativa del artículo 42 N.º 2 de la Ley sobre Impuesto a la Renta.
En ese escenario normalmente corresponde:
Inicio de actividades → Segunda Categoría → Boleta de Honorarios Electrónica → PPM/retenciones → Impuesto Global Complementario.
🏢 Actividad empresarial
Si en la actividad pasan a predominar los equipos, capital, infraestructura y organización empresarial por sobre el trabajo personal, el tratamiento puede corresponder a Primera Categoría y deben aplicarse las reglas tributarias de una empresa.
No basta, por tanto, con llamarse “influencer”: hay que analizar cómo se desarrolla realmente la actividad.
📊 ¿Por qué el SII está poniendo atención a este sector?
Los números de la Operación Renta 2026 explican parte del interés.
Según el SII:
13.855 influencers declararon renta.
De ellos, 3.699 determinaron impuestos a pagar, por un total aproximado de:
💰 $8.298 millones
Además, 10.089 tuvieron devolución de impuestos.
El número de influencers que emitieron boletas de honorarios por recursos obtenidos como generadores de contenido aumentó de 285 a 440 contribuyentes, alcanzando un monto líquido de aproximadamente $2.055 millones.
🚨 ¿Hay multas por no presentar la DJ 1965?
Sí, pero nuevamente: estas sanciones afectan al obligado a presentar la DJ, es decir, principalmente a la plataforma comprendida en la resolución.
La Resolución N.º 113 dispone que:
Retardo u omisión: sanciones conforme al artículo 97 N.º 1 del Código Tributario.
Declaración incompleta o errónea: sanciones conforme al artículo 97 N.º 3 del Código Tributario.
📌 En resumen
| Tema | DJ 1965 |
|---|---|
| Vigencia | Operación Renta 2027 |
| Información | Año comercial 2026 y siguientes |
| Vencimiento | 29 de marzo |
| ¿Quién la presenta? | Plataformas digitales intermediarias domiciliadas o residentes en Chile |
| ¿A quién informa? | Creadores y proveedores de contenido domiciliados/residentes en Chile |
| ¿Qué informa? | Ingresos, retribuciones o contraprestaciones monetarias percibidas y/o devengadas |
| Norma | Resolución Ex. SII N.º 113/2026 |
| ¿El influencer presenta la DJ 1965? | No por el solo hecho de ser influencer |
| ¿Debe tributar sus ingresos? | Sí, conforme a las reglas que correspondan a su actividad |
| ¿Puede corresponder BHE? | Sí, cuando desarrolla personalmente la actividad bajo Segunda Categoría |
💡 La importancia real de la DJ 1965
La principal novedad no es la creación de un nuevo impuesto para influencers. La DJ 1965 es una obligación de información.
Lo que cambia es la capacidad del SII para cruzar los ingresos informados por ciertas plataformas con los documentos tributarios y declaraciones presentadas por los creadores de contenido.
Por eso, a partir de la Operación Renta 2027, aquellos creadores que perciban ingresos regularmente por sus redes o plataformas digitales tendrán aún más razones para mantener correctamente documentados sus pagos, boletas, comisiones de plataformas, ingresos extranjeros, canjes y demás antecedentes tributarios.
Fuente principal: Resolución Exenta SII N.º 113, de 31 de agosto de 2026. Ver Resolución N.º 113 del SII