
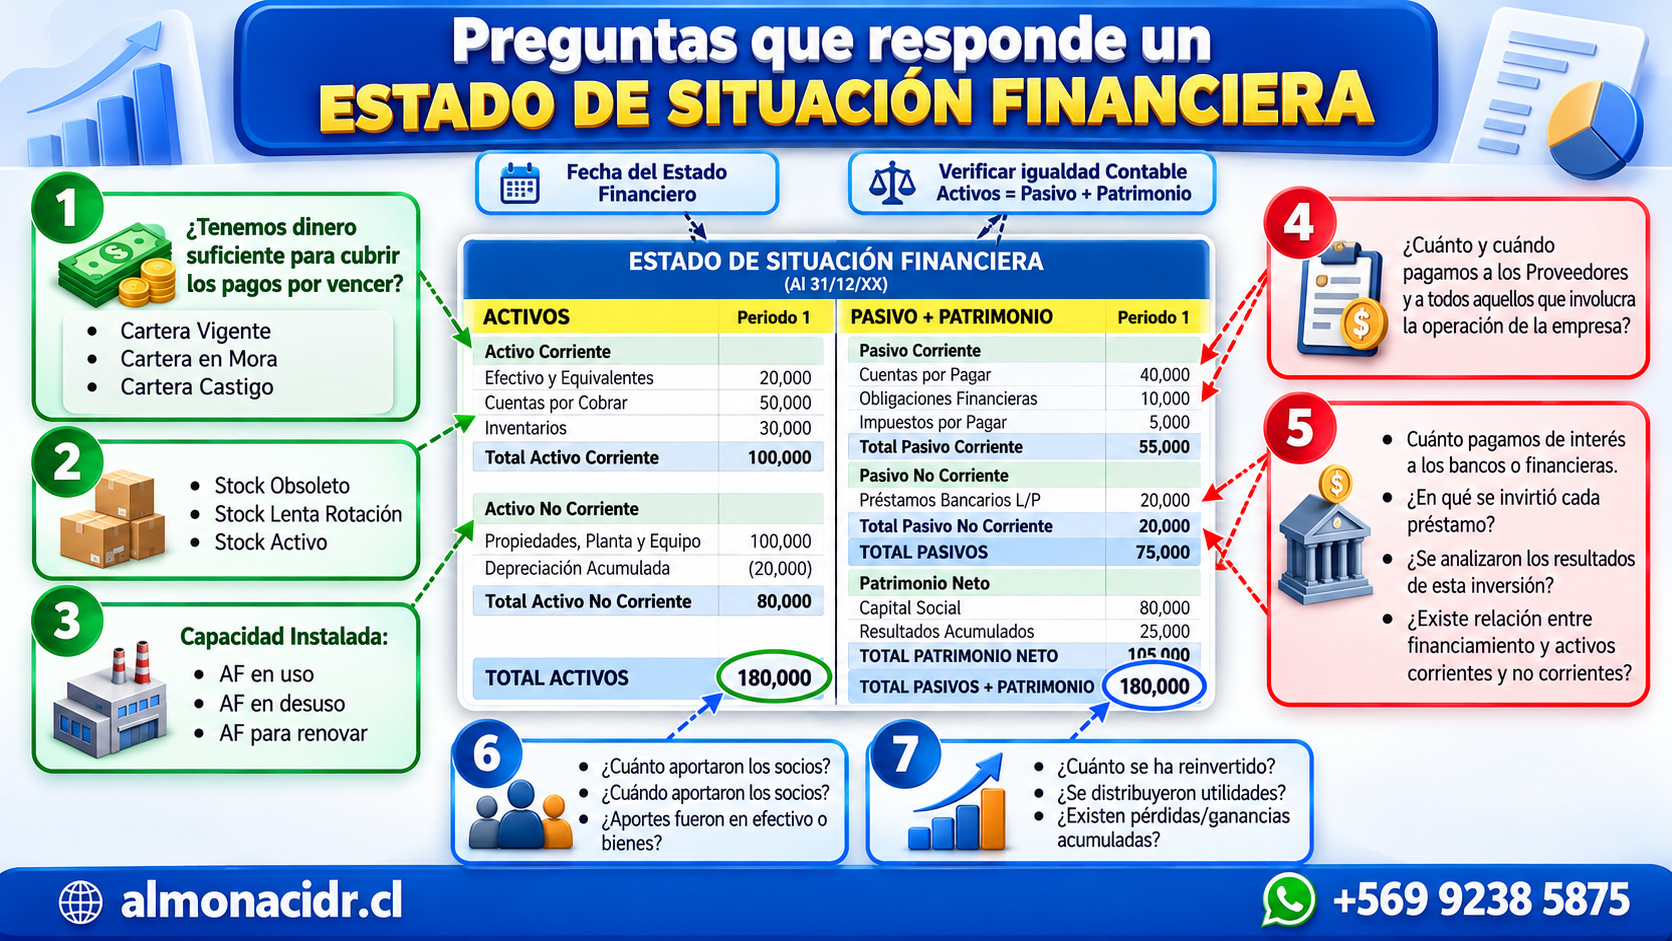
¿Qué es un activo?
Un activo es un recurso económico controlado por la empresa como consecuencia de hechos pasados y del cual se espera obtener beneficios económicos futuros.
En términos prácticos: es lo que la empresa posee, controla o tiene derecho a cobrar y que utiliza para producir, vender, operar o generar dinero.
Se divide principalmente en:
- Activo corriente: efectivo y bienes o derechos que normalmente se espera realizar, vender, consumir o convertir en dinero dentro del ciclo normal de operación o en el corto plazo. Ejemplos: caja, bancos, cuentas por cobrar e inventarios.
- Activo no corriente: recursos destinados a permanecer por períodos más largos en la empresa. Ejemplos: propiedades, maquinarias, vehículos, instalaciones y otros activos utilizados para producir.
La importancia no está solamente en saber cuánto suman los activos, sino en saber qué tipo de activos existen, qué tan líquidos son, qué rendimiento generan y si realmente están siendo utilizados eficientemente.
1. Liquidez y cuentas por cobrar
Aquí analizamos principalmente el efectivo, las cuentas por cobrar y la calidad de la cartera de clientes.
No basta con que el balance diga que existen $50 millones por cobrar. Hay que preguntarse cuánto de eso realmente se cobrará y cuándo.
Por eso conviene separar:
Cartera vigente: clientes que están dentro de sus plazos normales de pago.
Cartera en mora: clientes cuyos documentos ya vencieron.
Cartera castigada: montos cuya recuperación es improbable o presenta un riesgo elevado.
Importancia para decidir
Este análisis permite responder una pregunta fundamental:
¿La empresa tendrá dinero suficiente para cumplir sus obligaciones cuando venzan?
Una empresa puede mostrar utilidades y, al mismo tiempo, tener problemas de caja porque vende mucho a crédito y cobra tarde.
Por eso ayuda a decidir si debemos acelerar cobranzas, restringir créditos a determinados clientes, renegociar plazos o buscar financiamiento de corto plazo.
2. Inventarios o stock
Los inventarios representan productos, materiales, mercaderías o insumos que la empresa mantiene para vender o utilizar en su operación.
Pero nuevamente, el valor contable del inventario no significa necesariamente que todo ese stock sea útil.
Conviene clasificarlo entre:
- Stock activo: tiene movimiento habitual.
- Stock de lenta rotación: permanece demasiado tiempo almacenado.
- Stock obsoleto: prácticamente perdió su capacidad de generar ingresos.
Importancia para decidir
Permite determinar si tenemos dinero inmovilizado en bodegas.
Por ejemplo, mantener $100 millones en inventarios puede parecer positivo, pero si $40 millones corresponden a productos que llevan dos años sin venderse, existe un problema.
Este análisis ayuda a decidir sobre compras, liquidaciones, descuentos, niveles mínimos de inventario, eliminación de productos y necesidades de capital de trabajo.
3. Activo fijo y capacidad instalada
Aquí aparecen principalmente los activos no corrientes, como maquinarias, vehículos, instalaciones, herramientas, equipos y propiedades utilizados en la operación.
Pero hay que determinar si esos activos realmente están produciendo.
Podemos distinguir:
- Activos fijos en uso.
- Activos fijos en desuso.
- Activos que requieren renovación.
Importancia para decidir
Permite evaluar la capacidad productiva real de la empresa.
Una empresa podría tener $500 millones en maquinaria, pero si una parte importante está detenida, obsoleta o funcionando a baja capacidad, ese patrimonio no necesariamente está generando rentabilidad.
Esto permite decidir si conviene reparar, reemplazar, vender, arrendar o adquirir nuevos equipos, e incluso determinar si existe capacidad suficiente para aceptar nuevos contratos.
Ahora miramos el otro lado del balance
Los activos no aparecen por arte de magia. Alguien tuvo que financiarlos.
La ecuación fundamental es:
ACTIVO = PASIVO + PATRIMONIO
Por eso los números siguientes permiten estudiar de dónde salió el dinero que financió esos activos.
4. Cuentas por pagar y obligaciones de corto plazo
Aquí observamos principalmente:
- proveedores;
- impuestos por pagar;
- remuneraciones y obligaciones laborales;
- obligaciones financieras de corto plazo;
- otras cuentas por pagar.
Lo importante no es solamente cuánto debemos, sino también cuándo debemos pagarlo.
Importancia para decidir
Permite construir el flujo de caja futuro.
Si sabemos que durante los próximos 30 días vencerán $80 millones en proveedores pero esperamos cobrar solamente $50 millones, podemos anticipar un déficit antes de que ocurra.
Esto permite programar pagos, negociar plazos con proveedores, acelerar cobranzas y evitar problemas de liquidez.
5. Endeudamiento y obligaciones financieras
Aquí debemos analizar préstamos bancarios, créditos, leasing y otras fuentes de financiamiento.
Pero conocer solamente el saldo de la deuda es insuficiente.
Debemos preguntarnos:
- ¿Cuánto interés estamos pagando?
- ¿Cuál es el plazo?
- ¿Para qué se solicitó ese financiamiento?
- ¿Qué activo o proyecto se financió?
- ¿Generó rentabilidad esa inversión?
Importancia para decidir
Permite determinar si la deuda está ayudando a crecer o simplemente está sosteniendo problemas de caja.
Una deuda puede ser perfectamente razonable si permitió comprar una máquina que genera más rentabilidad que el costo financiero.
En cambio, endeudarse permanentemente para cubrir gastos operacionales puede revelar un problema estructural.
También permite analizar si existe una adecuada relación entre activos corrientes, activos no corrientes y fuentes de financiamiento.
6. Capital aportado por los socios
El capital representa los recursos que los propietarios han aportado a la empresa.
Pero debemos conocer además:
- cuánto aportaron;
- cuándo lo hicieron;
- quién realizó cada aporte;
- si fue dinero, bienes u otros activos.
Importancia para decidir
Permite conocer cuánto del negocio ha sido financiado directamente por los propietarios y cuánto depende de terceros.
También permite comparar el capital invertido con los resultados obtenidos.
Si los socios han aportado $500 millones y la empresa genera apenas $10 millones anuales, probablemente será necesario analizar la rentabilidad de esa inversión.
7. Resultados acumulados y reinversión
Los resultados acumulados reflejan las utilidades o pérdidas generadas durante la vida de la empresa que todavía forman parte de su patrimonio.
Aquí debemos analizar:
- cuánto ha ganado la empresa;
- cuánto se ha reinvertido;
- cuánto se ha distribuido a los propietarios;
- si existen pérdidas acumuladas.
Importancia para decidir
Este punto permite saber si la empresa está generando patrimonio mediante su propia operación.
Una compañía que permanentemente necesita nuevos aportes de los socios para sobrevivir presenta una situación muy diferente de aquella que financia su crecimiento con las utilidades que genera.
También ayuda a decidir cuánto distribuir como dividendos o retiros y cuánto mantener dentro de la empresa para financiar crecimiento futuro.
La verdadera utilidad del Estado de Situación Financiera
El balance no debería leerse simplemente como:
Activo $180 millones — Pasivo $75 millones — Patrimonio $105 millones.
Eso es sólo el punto de partida.
El Contador Auditor debería transformar esas cifras en preguntas:
¿Tenemos liquidez? ¿Estamos cobrando correctamente? ¿Tenemos inventario inmovilizado? ¿Nuestros activos producen? ¿Cuánto debemos pagar próximamente? ¿Nuestra deuda genera rentabilidad? ¿Cuánto han invertido los socios? ¿La empresa está generando patrimonio por sí misma?
Ahí es donde la contabilidad deja de ser simplemente registrar el pasado y comienza a utilizarse para tomar decisiones sobre el futuro.