
Fecha: 24 de septiembre de 2026
Materia: Calificación laboral e imponibilidad de beneficios entregados en especie.
Introducción
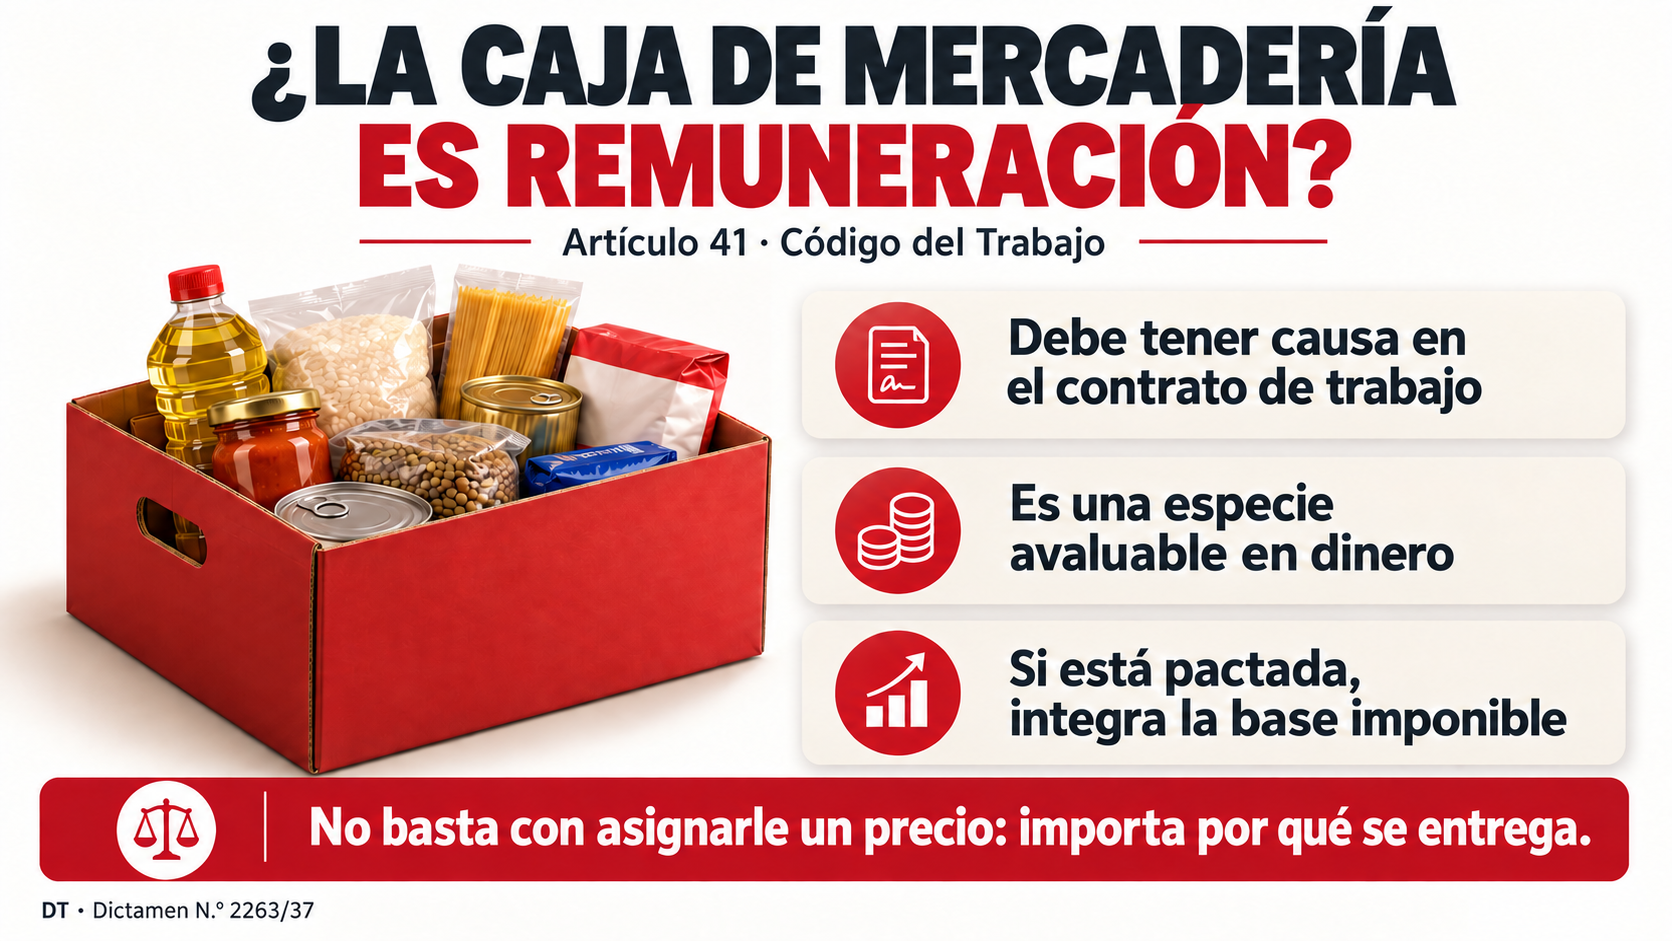
La imagen plantea que una caja de mercadería es remuneración porque puede valorarse en dinero y que, por ello, está afecta a cotizaciones previsionales. La conclusión es correcta para una caja entregada como beneficio laboral, pero requiere una precisión: poder asignarle un precio no basta por sí solo. También debe tratarse de una contraprestación que el trabajador recibe del empleador por causa del contrato de trabajo.
1. ¿Qué establece el artículo 41?
El artículo 41 define la remuneración como las contraprestaciones en dinero y las adicionales en especie avaluables en dinero que el trabajador debe percibir del empleador por causa del contrato de trabajo.
El mismo artículo excluye determinados conceptos, entre ellos las asignaciones de movilización, colación, pérdida de caja y desgaste de herramientas; los viáticos; las prestaciones familiares legales; ciertas indemnizaciones por término de contrato; y, en general, las devoluciones de gastos efectuados por causa del trabajo. Una caja de mercadería no figura entre esas exclusiones.
Para analizar un beneficio concreto, conviene comprobar cuatro puntos:
- Que sea una contraprestación.
- Que consista en dinero o en una especie avaluable en dinero.
- Que el trabajador la perciba del empleador.
- Que su causa sea el contrato de trabajo.
2. Aplicación a la caja de mercadería
Existe un pronunciamiento directamente referido a este beneficio. En el Dictamen N.º 2263/37, de 1 de junio de 2011, la Dirección del Trabajo examinó un contrato colectivo que obligaba al empleador a entregar cajas de mercadería en marzo, junio, septiembre y diciembre, además de litros de leche semanales.
La Dirección concluyó que ambos beneficios constituían remuneración: eran avaluables en dinero, tenían su causa en el contrato colectivo y no estaban excluidos por el artículo 41. En consecuencia, correspondía efectuar las cotizaciones previsionales; las cotizaciones de cargo del trabajador debían descontarse de su remuneración conforme al artículo 58.
La clave práctica es el origen y la naturaleza de la entrega. Si la caja está pactada en un contrato individual o colectivo como beneficio para el trabajador, el criterio de ese dictamen permite tratarla como remuneración imponible. Si se presenta como un obsequio aislado y no pactado, hay que examinar sus circunstancias antes de afirmar categóricamente el mismo resultado; llamarla «regalo» no resuelve por sí solo su calificación. Esta última distinción es una aplicación de los requisitos del artículo 41, no una excepción expresa para regalos.
3. Ejemplos
| Situación | Análisis |
|---|---|
| Caja trimestral pactada. El contrato colectivo dispone cuatro entregas al año, cada una valorizada en $40.000. | Constituye remuneración en especie según el criterio del Dictamen N.º 2263/37. Se incorpora su valor a la base imponible del período al que corresponda la entrega. |
| Sueldo de $800.000 y caja pactada de $40.000 entregada este mes. | Para ilustrar la operación, si no hay otros haberes imponibles ni se alcanza un tope aplicable, la base imponible del mes sería $840.000. El trabajador recibe la caja como especie: esos $40.000 no se suman nuevamente al dinero que se le transfiere. |
| Caja navideña entregada por única vez, sin pacto previo. | Deben revisarse la comunicación del beneficio, las prácticas de años anteriores y el motivo de la entrega. Su carácter ocasional, por sí solo, no permite concluir que sea no imponible. |
| Reembolso de $40.000 por materiales que el trabajador compró para ejecutar una labor, con comprobantes. | Si efectivamente devuelve un gasto incurrido por causa del trabajo, encaja en una exclusión del artículo 41. Es una situación distinta de entregar alimentos para consumo personal. |
Los importes de la tabla son ejemplos ilustrativos; no fijan un método universal de valorización. Para liquidar el beneficio hay que determinar y respaldar el valor de la especie efectivamente entregada.
4. Consecuencias para remuneraciones
Cuando la caja constituye remuneración, su valor debe identificarse como haber imponible en especie para calcular y declarar las cotizaciones que correspondan. En la liquidación conviene mostrar separadamente el valor del beneficio y su entrega en especie, de modo que el cálculo de imposiciones sea verificable sin aparentar que ese valor también se pagó en efectivo. El empleador debe practicar los descuentos legales de cargo del trabajador; el dictamen citado señala expresamente esta obligación para la caja de mercadería.
Imponibilidad previsional y tratamiento tributario son preguntas distintas. El Dictamen N.º 2263/37 resolvió la primera y señaló que determinar los impuestos aplicables corresponde al Servicio de Impuestos Internos. Por ello, no debe concluirse únicamente a partir de la imagen cuál es el tratamiento tributario de una entrega específica.
Tampoco debe confundirse la imponibilidad con el cálculo de una indemnización por años de servicio: para esta última rige la regla particular del artículo 172, que excluye ciertos beneficios esporádicos o entregados una sola vez al año.
Conclusión
Una caja de mercadería pactada como beneficio laboral es remuneración en especie e imponible, conforme al artículo 41 y al pronunciamiento específico de la Dirección del Trabajo. La frase de la imagen sirve como orientación, pero está incompleta: la posibilidad de ponerle precio a la caja debe analizarse junto con su causa laboral y las condiciones reales de entrega.