
Introducción
Bajo las Normas Internacionales de Información Financiera, el ingreso por ventas no se determina simplemente tomando el total facturado. Debe reconocerse cuando la empresa transfiere al cliente el control de los bienes o servicios comprometidos y por el importe que espera recibir efectivamente.
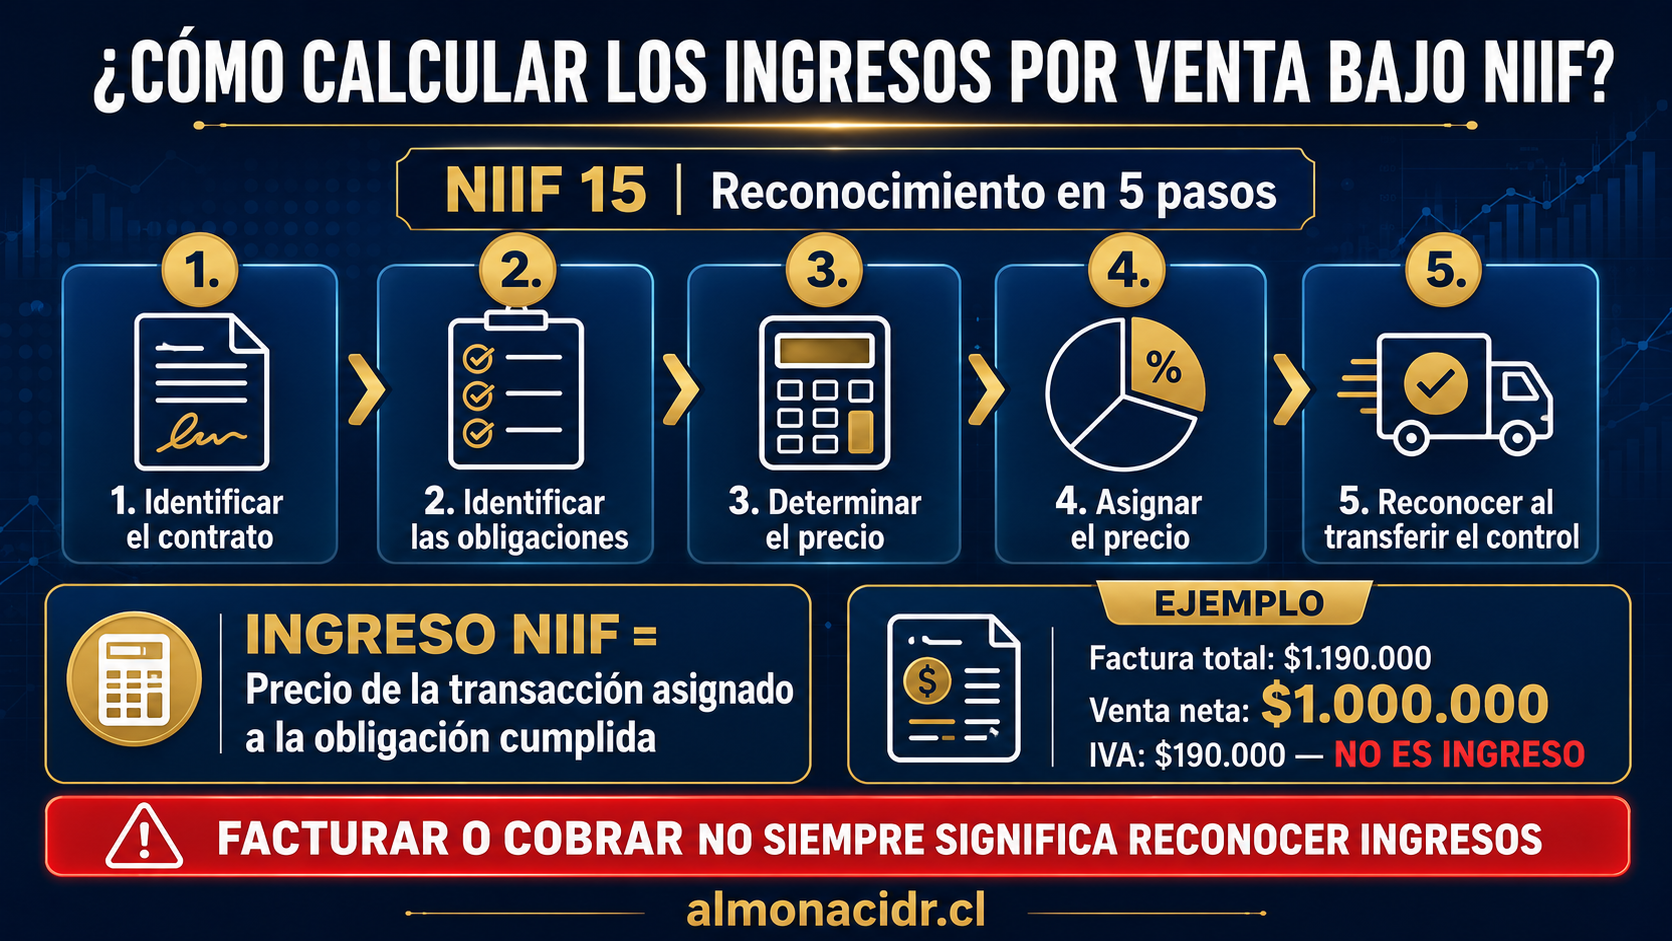
La norma principal es la NIIF 15 – Ingresos de Actividades Ordinarias Procedentes de Contratos con Clientes, que establece un modelo de cinco etapas para reconocer y medir los ingresos. La charla compartida por INDEP aborda precisamente esta materia. Ver charla de INDEP.
Principio fundamental
El ingreso debe reflejar:
La transferencia al cliente de los bienes o servicios comprometidos, por un importe equivalente a la contraprestación que la empresa espera recibir.
Por lo tanto:
El ingreso contable puede ser distinto:
- Del monto total de la factura.
- Del dinero efectivamente cobrado.
- Del valor bruto incluido el IVA.
- Del monto señalado inicialmente en el contrato.
- Del ingreso tributario reconocido para efectos fiscales.
Las cinco etapas de la NIIF 15
1. Identificar el contrato con el cliente
Debe existir un acuerdo que:
- Haya sido aprobado por las partes.
- Identifique los derechos de cada parte.
- Establezca las condiciones de pago.
- Tenga sustancia comercial.
- Permita considerar probable el cobro de la contraprestación.
El contrato puede ser escrito, verbal o surgir de las prácticas comerciales habituales, siempre que genere derechos y obligaciones exigibles.
2. Identificar las obligaciones de desempeño
Una obligación de desempeño es el compromiso de entregar un bien o prestar un servicio al cliente.
Por ejemplo, un contrato podría incluir:
- Venta de una máquina.
- Instalación de la máquina.
- Capacitación del personal.
- Mantención durante un año.
Cada componente debe analizarse para determinar si constituye un bien o servicio distinto. Si lo es, generalmente deberá contabilizarse como una obligación separada.
3. Determinar el precio de la transacción
Corresponde al importe que la empresa espera recibir, excluyendo cantidades recaudadas por cuenta de terceros, como el IVA.
Una fórmula práctica sería:
Debe considerarse especialmente:
- Descuentos comerciales.
- Reembolsos.
- Devoluciones esperadas.
- Bonificaciones por cumplimiento.
- Multas o penalidades.
- Pagos efectuados al cliente.
- Contraprestaciones en bienes o servicios.
- Financiamiento significativo en ventas a largo plazo.
Las cantidades variables solamente se incluyen cuando sea altamente probable que posteriormente no se produzca una reversión significativa del ingreso.
4. Distribuir el precio entre las obligaciones
Cuando el contrato incluye varios bienes o servicios, el precio total debe distribuirse proporcionalmente según sus precios de venta independientes.
5. Reconocer el ingreso cuando se cumple la obligación
El ingreso puede reconocerse:
- En un momento determinado: cuando el cliente obtiene el control del bien.
- A lo largo del tiempo: cuando el cliente recibe y consume simultáneamente los beneficios del servicio.
Para determinar si se transfirió el control pueden considerarse:
- Derecho actual al pago.
- Entrega física.
- Transferencia del título legal.
- Aceptación del cliente.
- Transferencia de riesgos y beneficios significativos.
Este modelo está explicado directamente por la Fundación IFRS en su presentación oficial de NIIF 15.
Ejemplo 1: venta sencilla con IVA
Una empresa vende mercaderías en Chile por un total facturado de $1.190.000, IVA incluido.
| Concepto | Monto |
|---|---|
| Valor neto de la venta | $1.000.000 |
| IVA débito fiscal | $190.000 |
| Total por cobrar | $1.190.000 |
El ingreso bajo NIIF es:
El IVA de $190.000 no constituye un ingreso, porque corresponde a una cantidad recaudada por cuenta del Fisco.
Registro simplificado:
| Cuenta | Debe | Haber |
|---|---|---|
| Clientes | $1.190.000 | |
| Ingresos por ventas | $1.000.000 | |
| IVA débito fiscal | $190.000 |
Ejemplo 2: descuento y devoluciones estimadas
Una empresa vende 100 productos a $50.000 cada uno:
Se concede un descuento comercial de 5%:
Precio después del descuento:
La empresa estima, utilizando información histórica, que el 2% de los productos será devuelto:
Por lo tanto:
Los $95.000 restantes se reconocen inicialmente como un pasivo por reembolso, no como ingreso.
Ejemplo 3: venta de una máquina con instalación
Una maestranza acuerda:
- Fabricar y entregar una máquina.
- Realizar posteriormente su instalación.
- Precio total del contrato: $1.200.000.
Los precios independientes son:
| Componente | Precio independiente |
|---|---|
| Máquina | $1.000.000 |
| Instalación | $500.000 |
| Total | $1.500.000 |
Distribución del precio
Máquina:
Instalación:
Si ambas prestaciones son distintas:
- Se reconocen $800.000 cuando se entrega el control de la máquina.
- Se reconocen $400.000 cuando se completa la instalación.
Aunque la empresa haya emitido anticipadamente una factura por $1.200.000, esto no significa necesariamente que deba reconocer todo el ingreso en esa misma fecha.
Ejemplo 4: servicio prestado durante doce meses
Una empresa recibe anticipadamente $12.000.000 por un servicio de mantención anual.
Si la prestación es uniforme:
Al recibir el anticipo se reconoce inicialmente un pasivo contractual. Después se reconoce el ingreso a medida que se presta el servicio.
La emisión de la factura y el cobro anticipado no determinan por sí solos el momento del reconocimiento contable.
Ejemplo 5: venta con financiamiento significativo
Una máquina tiene:
- Precio de contado: $10.000.000.
- Pago único dentro de dos años: $12.100.000.
Si la diferencia corresponde a financiamiento:
| Concepto | Monto |
|---|---|
| Ingreso por venta al entregar la máquina | $10.000.000 |
| Ingreso financiero durante los dos años | $2.100.000 |
| Total a cobrar | $12.100.000 |
No corresponde registrar inmediatamente los $12.100.000 como ingreso por venta. El componente financiero debe reconocerse durante el plazo del crédito, aplicando el método de la tasa de interés efectiva.
Ejemplo 6: empresa principal versus intermediario
Una plataforma cobra $100.000 al cliente y retiene una comisión de $15.000 por intermediar en la prestación de un servicio realizado por un tercero.
Si la plataforma actúa solamente como agente:
No debe reconocer los $100.000 como ingreso bruto. Si controla el servicio antes de transferirlo al cliente y actúa como principal, podría corresponder el reconocimiento bruto.
Diferencia entre facturación, cobro e ingreso
| Situación | Tratamiento general |
|---|---|
| Se factura, pero todavía no se entrega el bien | Puede existir una cuenta por cobrar y un pasivo contractual, pero no necesariamente ingreso |
| Se recibe un anticipo | Se reconoce generalmente un pasivo contractual |
| Se entrega el bien y el pago será posterior | Se reconoce el ingreso y una cuenta por cobrar |
| Se presta un servicio durante varios meses | El ingreso se reconoce según el avance |
| La factura incluye IVA | El IVA se excluye del ingreso |
| Se esperan devoluciones | Se reduce el ingreso y se reconoce un pasivo por reembolso |
| La empresa actúa como agente | Reconoce normalmente solamente su comisión |
NIIF para las PYMES
La tercera edición de la NIIF para las PYMES, publicada en febrero de 2025, modificó su Sección 23 para basarla en los principios de NIIF 15.
Esta edición será obligatoria para periodos que comiencen desde el 1 de enero de 2027, aunque se permite su aplicación anticipada. Hasta entonces, las entidades pueden continuar aplicando la edición anterior, según corresponda. Información oficial sobre la tercera edición.
Errores frecuentes
- Reconocer como ingreso el total de la factura incluido el IVA.
- Registrar el ingreso únicamente cuando se recibe el pago.
- Reconocer anticipos de clientes directamente como ventas.
- No separar bienes y servicios incluidos en un mismo contrato.
- Ignorar descuentos, devoluciones, bonos o penalidades.
- Reconocer como venta una parte que realmente corresponde a intereses.
- Registrar ingresos brutos cuando la empresa solamente actúa como intermediaria.
- Confundir el tratamiento contable bajo NIIF con el tratamiento tributario.
Conclusión
Bajo NIIF, el ingreso por ventas no se calcula únicamente sobre la base de la facturación. Primero debe determinarse qué bienes o servicios se comprometieron, cuánto espera recibir realmente la empresa y cuándo se transfiere su control al cliente.
En términos prácticos:
Por ello, pueden existir diferencias temporales entre la factura, el cobro, el ingreso contable y el ingreso tributario.